以下内容为“AIX财经”原创
科大讯飞被低估了吗?董事长刘庆峰觉得是的。
今年4月底的业绩说明会上,他表示,“公司的市值应该做得更好,我们要把国产芯片这条艰难的路让大家看透,在商业逻辑上让大家看清楚。也要强化产业战略聚焦,强化核心能力跟市场热点之间的关切和呼应。”
言下之意,作为国内当时唯一一家从训练到推理全栈部署国产算力芯片的稀缺AI标的,科大讯飞的市值应该更高。那时候,科大讯飞的市值大概是1150亿元。两个季度之后,这条路的商业逻辑还在被检验,其市值变为878亿元,比年初的阶段高点跌去四成多。
同一时期,AI叙事在资本市场经历了一轮完整的膨胀与回落,年初上市的智谱、MiniMax一度冲高,如今都从高点显著回落。市场对AI公司的定价,正在从讲故事切换到数Token、看ARR的阶段。在这套坐标系里,关于科大讯飞的“AI预期”,市场存在分歧。
10月19日盘后,科大讯飞公布了2026年Q3财报,期内公司实现营业收入65.64亿元,同比增长7.99%;归母净利润2.26亿元,同比增长31.05%;前三季度累计归母净利润2188.72万元,同比扭亏。不过扣除非经常性损益后,第三季度依然亏损1.26亿元,前三季度累计亏损7.63亿元。
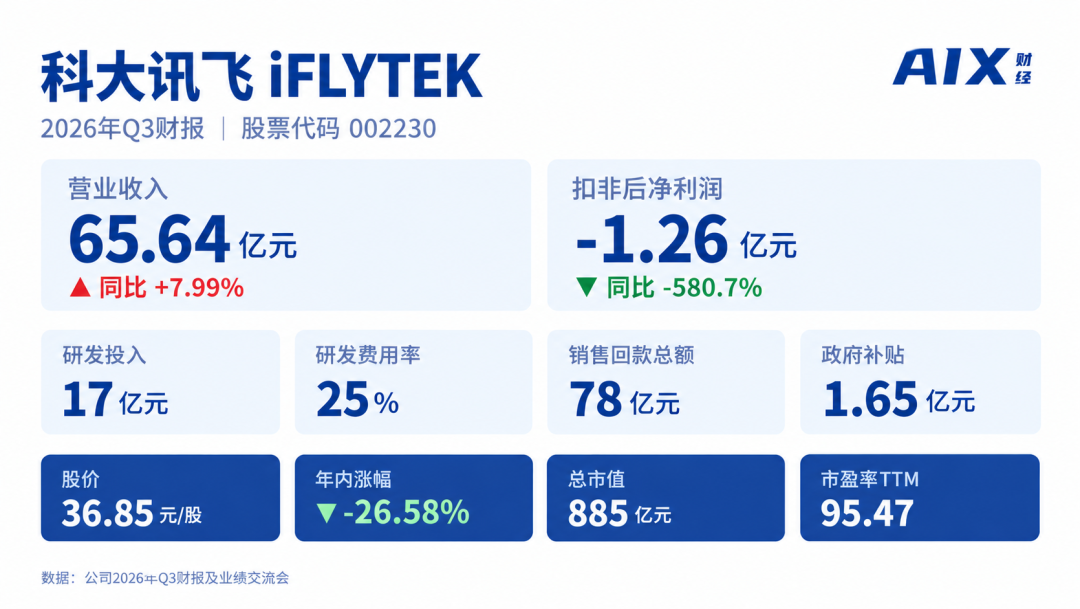
这是一组中规中矩的数字。营收增速同比下降了大约2个百分点,主要是业务结构主动调整的结果;扣非净利润为负,在科大讯飞的财报史上也并不新鲜,它的利润历来呈现极强的季节性,前两三个季度投入、第四季度集中兑现。
财报数字中的亮点体现在现金流上,前三季度经营活动现金流净额2.64亿元、同比增长115%,以及第三季度77.94亿元的销售回款,回款周期和现金流都有比较明显的改善。
数字之外,围绕这家公司的预期依然围绕AI展开,全栈自主可控的通用大模型基座、AI应用、AI硬件。这些预期里,有一部分已经开始兑现,还有很多仍在水面之下。
01.AI仍在投入期,现金流明显改善
科大讯飞的收入来源比较多元,但季度财报中通常不会详细披露各个细分板块的业绩情况,只能大致上从公司的整体经营情况来推断各个业务的进展。
Q3公司收入为65.64亿元,同比增长7.99%,增速比去年同期的10.02%放缓了约2个百分点。把单季数字拆开看,增速放缓的主因是G端业务的主动收缩,Q3的G端业务收入同比下降2.39%,公司在季报中的表述是“主动收缩智慧城市业务”。
G端业务虽然能够给科大讯飞提供稳定的收入来源和规模支撑,但由于项目高度定制化、毛利率低、回款周期长等问题,不适合在上面押注过多的筹码,资源应该向回报更高的领域集中。
智慧教育、智慧医疗两个高毛利赛道在Q3都实现了20%以上的增长。这种以收入增速换结构质量的做法,短期内压低了账面增速,但方向上符合公司“做强C端、做深B端、优选G端”的战略目标。
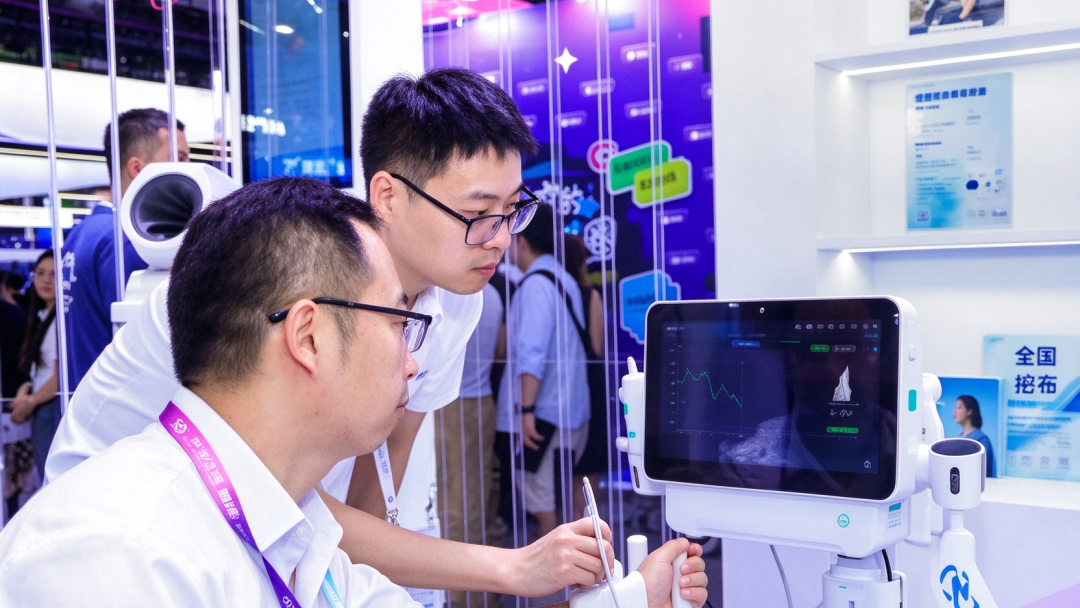
图源 / 科大讯飞官方微博
利润端的表现更能反映公司现阶段的投入重点。
Q3归母净利润为2.26亿元、同比增长31.05%,表面上是“增收也增利”,但非经常性损益贡献较大:当季计入损益的政府补助约1.65亿元,金融资产公允价值变动收益2.48亿元,两项合计贡献了大部分利润。扣非后亏损1.26亿元,而去年同期为盈利2624万元,同比减少约1.5亿元。公司归因于研发投入的加码,Q3研发投入超过17亿元,同比增加近4亿元,占营业收入的比重超过25%。
横向对比来看,A股软件公司研发费用率普遍在15%–20%区间,科大讯飞已经连续多个季度把研发费用率推到25%左右。纵向看,2025年全年研发投入53.64亿元、占营收近20%,2026年前三季度仅费用化研发就达38.5亿元。
钱主要投向星火大模型的迭代,包括全国产算力底座的训练效率优化、多模态能力扩展,以及即将于10月22日发布的“云+端”一体化方案。这是一笔战略性投入,当期压利润,但管理层押注的是模型能力差距缩小后,API调用、行业解决方案、端侧硬件三条变现路径的打开。
利润表之外,现金流量表给出了一个更积极的信号。Q3销售回款77.94亿元,同比增加超7亿元;前三季度经营活动现金流净额2.64亿元,同比增长115%。这组数据的意义在于,它验证了“优选G端”阶段性成果。应收账款余额从年初的163亿元微增至178亿元,说明新增收入的回款质量在好转,历史包袱没有继续恶化。
把这几组数字放在一起,Q3财报呈现出的是一个处于“战略投入期”的公司典型样貌:收入端主动调结构、利润端被研发投入压制、现金流端出现改善苗头。
这些特征本身无所谓好坏,关键在于最终的投入产出效率,也就是星火大模型能不能在接下来的几个季度里,把25%的研发费用率转化为可量化的收入增长。
02.还需要兑现哪些预期?
财报发出后次日,10月20日开盘后科大讯飞股价波动不大,收涨1.72%,市值来到882.5亿元。但这相比年初63.55元的股价高点还有距离,年初那波AI行情里被price in的预期,至今仍有很大一部分没有完全兑现。
这段估值落差如果要填平,科大讯飞还需要回答三个问题。首先是,近期即将发布的新模型性能如何?
10月22日的1024开发者节上,科大讯飞将发布全新的“云+端”讯飞星火大模型,官方预告的关键词是“基于全国产算力底座全新升级端云一体化解决方案”“全新升级多模人机交互技术”和“以Token+Agent推动从能力开放到价值共创”。这是星火X2.5之后的一次重要迭代,也是公司在全国产算力这条路上的最新进展展示。
科大讯飞此前在4月业绩说明会上曾透露,当时主流的国产芯片与英伟达H200相比,在显存容量和带宽上存在短板,预计2026年Q4发布的昇腾950芯片才会在关键性能上实现对标。这意味着星火X2系列是在一个性能受限的硬件平台上训练的,这也让新模型的表现更具检验意义。
刘庆峰此前反复强调,只有科大讯飞的星火模型是从训练端就开始使用国产芯片,不像其他公司只在推理阶段适配。这个标签在算力受限的产业环境中是稀缺的,但稀缺性能否转化为商业溢价,取决于10月22日发布的新模型在基准测试和实际场景中的表现。
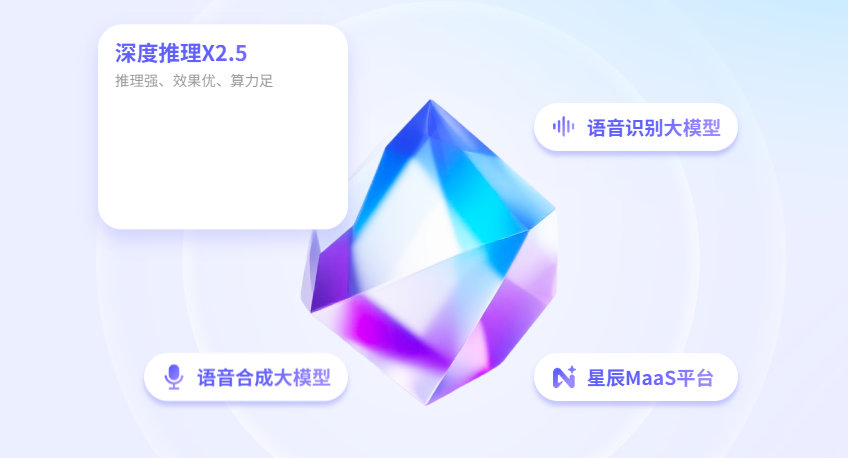
图源 / 科大讯飞官网
第二个要回答的问题是,科大讯飞能不能优化收入结构,在维持高毛利教育业务的同时,做高开放平台的毛利率?
开放平台是科大讯飞AI商业化版图中最能直接体现AI能力的一块。它其中包含了模型API的调用量和Token消耗情况,也是当前市场给AI公司定价时最看重的指标。2025年,科大讯飞的MaaS(模型即服务)收入为3.85亿元,同比增长263%;2026年上半年,大模型API及MaaS平台服务收入同比增长约70%。
增速不慢,但绝对值依然很小。作为参照,智谱今年9月披露的MaaS ARR为18亿美元(约128亿元人民币),MiniMax 8月的ARR也达到8亿美元。
市值层面的差距更直观。
一位长期关注港股科技互联网的券商分析师告诉「AIX财经」,以今年年底的MaaS ARR预期与当前市值计算,智谱市值约323亿美元,最新的年底ARR预期是30亿美元,对应P/ARR约10.8倍;MiniMax市值约88亿美元,年底ARR预期与年初时的10亿美元一致,期间没有过上调,对应的P/ARR约8.8倍。
用同样的框架看科大讯飞,即便按MiniMax的保守倍数给科大讯飞的MaaS业务估值,3.85亿元年收入对应的估值贡献也只有38亿元左右,在总市值中占比还很小。
这意味着,如果市场继续用P/ARR的框架给AI资产定价,科大讯飞需要让开放平台的收入体量实现数量级的跃升,才能在这个维度上获得有意义的估值支撑。
不过,这种衡量方式并不完全适合讯飞。P/ARR框架更适合智谱、MiniMax这样以MaaS为主业的纯模型公司,科大讯飞的收入结构中,教育、医疗、汽车等行业应用占了大头,这些业务的估值逻辑更接近传统的PE或PS。讯飞的难点在于,它的AI收入真实存在,但还没有以资本市场当下最认可的形态呈现出来。
如果科大讯飞想要巩固自身在投资者眼中的AI定位,当投资者开始习惯用Token消耗量和ARR来衡量AI公司的价值时,公司需要证明自己在这个维度上也有竞争力,让市场用AI公司而不是传统软件公司的坐标给它定价。
最后一个要回答的问题是,科大讯飞能不能继续平衡好G、B、C三端的收入结构,在收缩G端的同时,让B端和C端扛住增长?
这是公司过去两年一直在做的事。这条转型路径的目标也很明确,G端项目定制化重、回款慢,C端硬件标准化程度高、现金流好、品牌溢价空间大,学习机是C端中最成功的单品之一,连续四年拿下全国高端学习机销量和销售额双第一。但C端的营销投入较高,且学习机、翻译机、录音笔这些硬件本身的市场天花板并不高,需要AI眼镜等新品类和海外市场打开增量。
B端则是另一条战线。央国企大模型项目的中标数量与金额,科大讯飞在2024年和2026年上半年都保持了行业第一,这部分收入归入企业AI解决方案。但B端项目同样面临定制化程度高、交付周期长的问题,且价格竞争激烈。
回到最初的那个问题:科大讯飞被低估了吗?
在智谱年初上市的招股书中,曾把科大讯飞列为当时行业内以收入规模计的第一。10个多月过去,头部AI公司经历了一轮从市值膨胀到回调的完整周期,市场对AI公司的估值正在变得更加理性也更加苛刻。新模型的性能、端云一体化的商业化路径、Token+Agent生态的落地进展,都会直接影响市场对这家公司“AI预期”的重新定价。科大讯飞还需要更多的经营数据来证明自己是被低估的那一个。
*题图来源于科大讯飞官方微博。